Pasar Kendaraan Komersial mengalami kontraksi tajam menjelang 2025. Penurunan ini dipengaruhi oleh faktor permintaan dan gangguan pasokan.
Kondisi Industri Saat Ini
Segmen niaga mengalami penurunan penjualan secara signifikan. Produsen melaporkan stok menumpuk dan permintaan melemah.
Pasokan komponen masih sulit meski ada perbaikan. Masalah logistik dan kenaikan biaya tetap mengganggu produksi.
Permintaan dari sektor logistik tidak tumbuh secepat perkiraan. Perusahaan ekspedisi menunda pembelian armada baru.
Ketersediaan kredit untuk pembelian unit menurun. Lembaga keuangan lebih selektif dalam pemberian pinjaman.
Performa Penjualan dan Volume
Angka penjualan tahun lalu menunjukkan tren negatif. Volume unit turun dibanding periode sebelumnya.
Penurunan paling terlihat pada truk berat dan van penumpang. Istilah kecil seperti kendaraan niaga ringan juga terdampak.
Harga jual rata rata menurun akibat tekanan kompetisi. Diskon dan program insentif menjadi hal rutin.
Biaya operasional pabrikan meningkat sementara margin menyempit. Hal ini memaksa beberapa merek menunda ekspansi.
Segmentasi Pasar Berdasarkan Kapasitas
Segmen truk kecil lebih tahan dibanding truk berat. Permintaan untuk distribusi lokal masih ada.
Truk berat untuk proyek infrastruktur menurun tajam. Banyak proyek ditunda atau dikaji ulang anggarannya.
Van komersial untuk layanan mikro terus bertahan. Bisnis ritel dan kurir masih membutuhkan armada kecil.
Bus antar kota dan pariwisata menunjukkan penurunan penumpang. Pembatasan anggaran dan preferensi perjalanan berubah.
Pemain yang Mampu Bertahan
Merek multinasional dengan cadangan kas kuat lebih fleksibel. Mereka menyesuaikan produksi dan mengoptimalkan portofolio.
Perusahaan yang fokus pada aftersales mempertahankan arus pendapatan. Layanan purna jual menjadi penopang finansial penting.
Merek dengan jaringan distribusi luas mampu memanfaatkan pasar sisa. Ketersediaan suku cadang memperkuat loyalitas pelanggan.
Produsen yang berinvestasi dalam efisiensi manufaktur lebih cepat pulih. Digitalisasi proses produksi memberikan keuntungan.
Pihak yang Menanggung Kerugian
Pabrikan kecil menghadapi tekanan likuiditas berat. Mereka sulit mendapatkan suku cadang dan modal kerja.
Dealer independen mengalami penurunan margin dan penjualan. Persediaan lama menimbulkan biaya penyimpanan.
Penyedia leasing dan pembiayaan mengalami peningkatan gagal bayar. Risiko kredit naik seiring tekanan ekonomi.
Pabrikan yang bergantung pada impor komponen menjadi rentan. Fluktuasi nilai tukar memperbesar beban biaya.
Perubahan Kebijakan dan Regulasi
Regulasi emisi semakin ketat di beberapa pasar utama. Standar baru memaksa perubahan mesin dan teknologi.
Insentif fiskal untuk kendaraan listrik belum merata. Kebijakan yang belum konsisten menimbulkan ketidakpastian.
Peraturan perdagangan dan tarif impor mengalami revisi. Hal ini mempengaruhi rantai pasok lintas negara.
Kebijakan subsidi bahan bakar memengaruhi preferensi armada. Pengusaha memilih kendaraan yang lebih hemat.
Strategi Adaptasi Perusahaan
Produsen mulai memprioritaskan kendaraan hemat energi. Pengembangan mesin baru dan hybrid menjadi fokus.
Diversifikasi ke layanan merupakan strategi umum. Beberapa merek memperkuat jasa perbaikan dan penyewaan.
Kolaborasi dengan pemasok lokal mempercepat produksi. Local content menjadi cara menurunkan biaya.
Penyesuaian model bisnis ke penjualan berbasis langganan diuji. Fleksibilitas layanan membantu mempertahankan pelanggan.
Peran Teknologi dan Inovasi
Telematika membantu operator mengelola armada lebih efisien. Data real time menurunkan biaya operasional.
Investasi pada kendaraan listrik bertambah meski masih terbatas. Infrastruktur pengisian menjadi kendala utama.
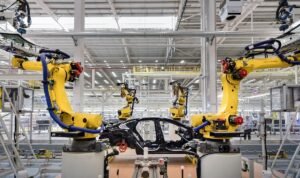
Otomasi pabrik mempercepat produksi dengan biaya lebih rendah. Robotik membantu mengatasi kekurangan tenaga kerja terampil.
Platform digital memperpendek saluran distribusi. Penjualan online unit komersial mulai menjadi alternatif.
Efek pada Rantai Pasok dan Industri Pendukung
Gangguan logistik menunda pengiriman komponen penting. Waktu tunggu yang panjang memengaruhi jadwal produksi.
Pemasok kecil menanggung beban pembelian bahan baku mahal. Beberapa memasang harga premi untuk memenuhi permintaan.
Transportasi lokal menjadi kembali penting dalam pengadaan. Perubahan moda pengiriman terjadi untuk menekan biaya.
Industri suku cadang aftermarket tumbuh untuk memenuhi kebutuhan perbaikan. Pasokan alternatif muncul dari produsen non tradisional.
Dampak pada Pemasok Komponen
Pemasok komponen elektronik paling terdampak oleh fluktuasi. Mereka harus beradaptasi dengan permintaan yang bergejolak.
Pemasok baja dan material konstruksi menghadapi volatilitas harga. Kenaikan harga mempengaruhi biaya produksi kendaraan.
Perusahaan yang berinvestasi di diversifikasi rantai pasok lebih stabil. Mengurangi ketergantungan pada satu sumber menjadi kunci.
Perilaku Pembeli Korporat
Perusahaan logistik menunda pembelian armada besar. Fokus kini pada utilisasi armada eksisting.
Strategi peremajaan armada diganti dengan perawatan lebih intensif. Perbaikan dan retrofit dipilih daripada pembelian baru.
Kebijakan pembelian semakin fokus pada total biaya kepemilikan. Biaya bahan bakar dan suku cadang menjadi pertimbangan utama.
Perusahaan yang masih berinvestasi memilih teknologi hemat energi. Mereka menilai jangka panjang dan nilai residual.
Dampak pada Tenaga Kerja dan Keterampilan
PHK sementara terjadi di beberapa fasilitas produksi. Perubahan volume produksi mempengaruhi kebutuhan staf.
Permintaan keahlian di bidang elektrik dan software meningkat. Keterampilan tradisional harus ditingkatkan.
Program pelatihan internal menjadi strategi penting. Perusahaan besar menawarkan program reskilling untuk karyawan.
Pekerjaan di sektor aftersales tetap stabil. Teknisi dan layanan pelanggan masih diperlukan.
Perbandingan Regional
Pasar di kawasan A lebih cepat pulih daripada kawasan B. Perbedaan ini dipengaruhi oleh kebijakan fiskal dan infrastruktur.
Negara dengan program dukungan industri melihat stabilisasi penjualan. Stimulus fiskal membantu menggerakkan kembali produksi.
Beberapa pasar berkembang menunjukkan permintaan domestik kuat. Sedangkan pasar maju menghadapi saturasi.
Akses pembiayaan yang lebih baik mempercepat pemulihan di wilayah tertentu. Sektor perbankan lokal memainkan peran penting.
Keuangan dan Arus Kas Industri
Laporan keuangan pabrikan menunjukkan penurunan margin. Pendapatan servis menjadi penopang kas.
Rasio utang meningkat bagi sejumlah pemain menengah. Mereka mengandalkan pembiayaan eksternal untuk bertahan.
Pengelolaan persediaan menjadi fokus utama manajemen. Perputaran stok rendah mempengaruhi kinerja neraca.
Beberapa perusahaan melakukan rekapitalisasi. Investor strategis masuk untuk menstabilkan struktur modal.
Strategi Pemerintah yang Berpengaruh
Insentif pajak untuk investasi kendaraan ramah lingkungan diterapkan di beberapa negara. Hal ini mendorong peralihan teknologi.
Subsidi bahan bakar berubah di banyak wilayah. Kebijakan ini mempengaruhi keekonomian armada.
Peraturan keselamatan baru menaikkan biaya produksi. Standar keselamatan menuntut fitur tambahan pada kendaraan.
Program pelatihan tenaga kerja disokong oleh beberapa pemerintah. Upaya ini membantu menyiapkan tenaga kerja yang lebih kompeten.
Persaingan Antarmerek
Merek yang menawarkan paket layanan lengkap lebih kompetitif. Pelayanan termasuk pembiayaan dan aftersales menjadi nilai tambah.
Merek baru mencoba masuk dengan model bisnis berbeda. Mereka menawarkan solusi berbasis langganan atau sewa.
Pemain lama fokus pada keandalan dan jaringan purna jual. Reputasi dan jaringan dealer masih menjadi aset besar.
Kerjasama antar perusahaan juga meningkat. Aliansi strategis membantu menekan biaya riset dan produksi.
Preferensi Konsumen Korporat
Manajer armada semakin memprioritaskan efisiensi operasional. Data telematika dan analitik menjadi rujukan keputusan.
Kepedulian terhadap emisi mulai menjadi faktor pembelian. Namun biaya awal masih menjadi penghalang.
Kebijakan perusahaan terhadap keberlanjutan mempengaruhi pilihan kendaraan. Laporan ESG menjadi bagian evaluasi pembelian.
Fleksibilitas kontrak dan opsi pembiayaan menjadi nilai jual utama. Penyedia layanan yang responsif lebih dipilih.
Tantangan dalam Transisi ke Elektrifikasi
Infrastruktur pengisian masih belum merata. Hal ini menghambat adopsi kendaraan listrik secara luas.
Biaya baterai masih tinggi meski menurun perlahan. Harga jual kendaraan listrik tetap premium.
Ketersediaan komponen khusus untuk EV terbatas. Pemasok perlu menyesuaikan kapasitas produksi.
Standar interoperabilitas pengisian perlu diselaraskan. Koordinasi antara pemerintah dan swasta menjadi penting.
Peluang Bisnis Baru
Layanan sewa jangka pendek mengalami kenaikan minat. Perusahaan lebih memilih solusi fleksibel bagi armada.
Retrofitting kendaraan konvensional ke sistem hemat bahan bakar diuji coba. Ini menjadi alternatif saat pembelian baru sulit.
Solusi logistik berbasis data menciptakan peluang bagi startup. Mereka menawarkan optimisasi rute dan manajemen armada.
Sektor aftersales dan suku cadang aftermarket menunjukkan potensi pertumbuhan. Perbaikan dan pemeliharaan menjadi sumber pendapatan stabil.
Proyeksi 2025 Berdasarkan Tren Saat Ini
Banyak indikator menunjukkan tahun yang menantang. Namun perbedaan kinerja antar perusahaan akan semakin menonjol.
Pemain yang mampu mengelola biaya dan menyediakan layanan bernilai tambah akan lebih bertahan. Adaptasi model bisnis menjadi penentu.
Investasi di teknologi akan mempercepat pemulihan beberapa segmen. Perubahan strategi komersial dan operasional mendasar diperlukan.
Pasar akan menyusut di angka absolut. Tetapi peluang untuk konsolidasi dan penguatan model bisnis akan muncul.